Punto de equilibrio: qué es, fórmula y cómo calcularlo en un mayorista
Para el dueño de una distribuidora que sabe cuánto facturó el mes pasado pero no cuánto tenía que facturar para no perder. La fórmula en unidades y en pesos, el cálculo paso a paso con un caso, y las tres cosas que mueven el punto de equilibrio de un mayorista más que cualquier otra.
«Este mes vendimos un 15 % más». La frase suena bien en la reunión y no dice nada: más que qué, y alcanza para qué. Nos encontramos seguido con distribuidoras que facturan cifras grandes, pagan sueldos, alquiler, camionetas y vendedores, y al cierre del mes no saben si ganaron o perdieron hasta que el contador manda el balance tres meses después. El punto de equilibrio es el número que resuelve eso antes, no después: cuánto hay que vender por mes para que el negocio pague sus costos y, a partir de ahí, empiece a ganar.
El cálculo es sencillo. Lo difícil, en un mayorista, es que ningún producto se vende a un solo precio: hay listas por cliente, descuentos por volumen, comisiones de vendedores y mínimos de compra, y cada uno de esos mueve el punto de equilibrio. Esta nota explica la fórmula, cómo aplicarla en una distribuidora real paso a paso y qué palancas mueven el número.
Qué es el punto de equilibrio
El punto de equilibrio es el nivel de ventas en el que los ingresos igualan a los costos totales: la empresa no gana ni pierde. Por debajo de ese nivel, cada mes se pierde plata; por encima, cada venta adicional deja ganancia.
Se puede expresar de dos maneras y las dos sirven: en unidades (cuántos bultos, cajas o kilos hay que vender) y en pesos (cuánto hay que facturar). Para un fabricante con pocos productos sirve la primera; para una distribuidora con 3.000 SKUs sirve la segunda, porque nadie sabe «cuántas unidades» vende un mayorista de bazar.
Para calcularlo hacen falta tres números, y el trabajo real está en separarlos bien:
- Costos fijos: los que se pagan igual se venda mucho o poco. Alquiler del depósito, sueldos de administración y depósito, el básico de los vendedores, seguros, sistemas, la cuota del camión.
- Costos variables: los que crecen con cada venta. El costo de la mercadería vendida (lo que se le paga al proveedor), la comisión del vendedor, el flete por entrega, el embalaje, la comisión de la tarjeta o de la plataforma de pago.
- Precio de venta: en un mayorista, el precio promedio real, después de descuentos. Acá es donde más se equivoca la gente, y lo vemos más abajo.
La fórmula del punto de equilibrio
Punto de equilibrio en unidades = Costos fijos ÷ (Precio de venta unitario − Costo variable unitario)
Punto de equilibrio en pesos = Costos fijos ÷ Margen de contribución (en %)
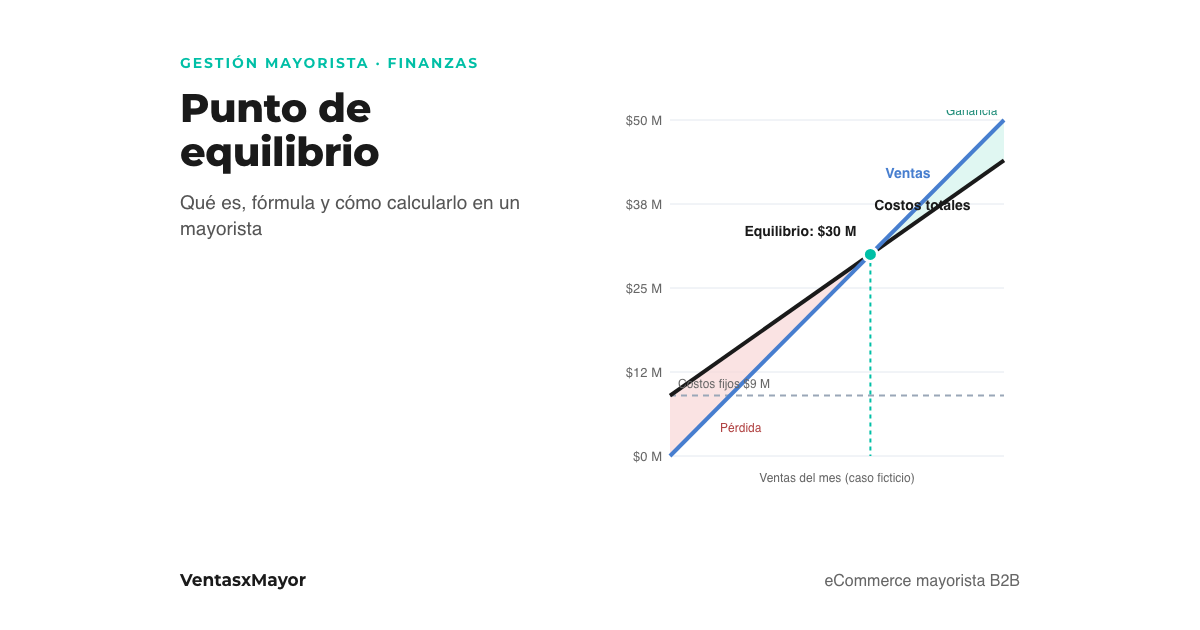
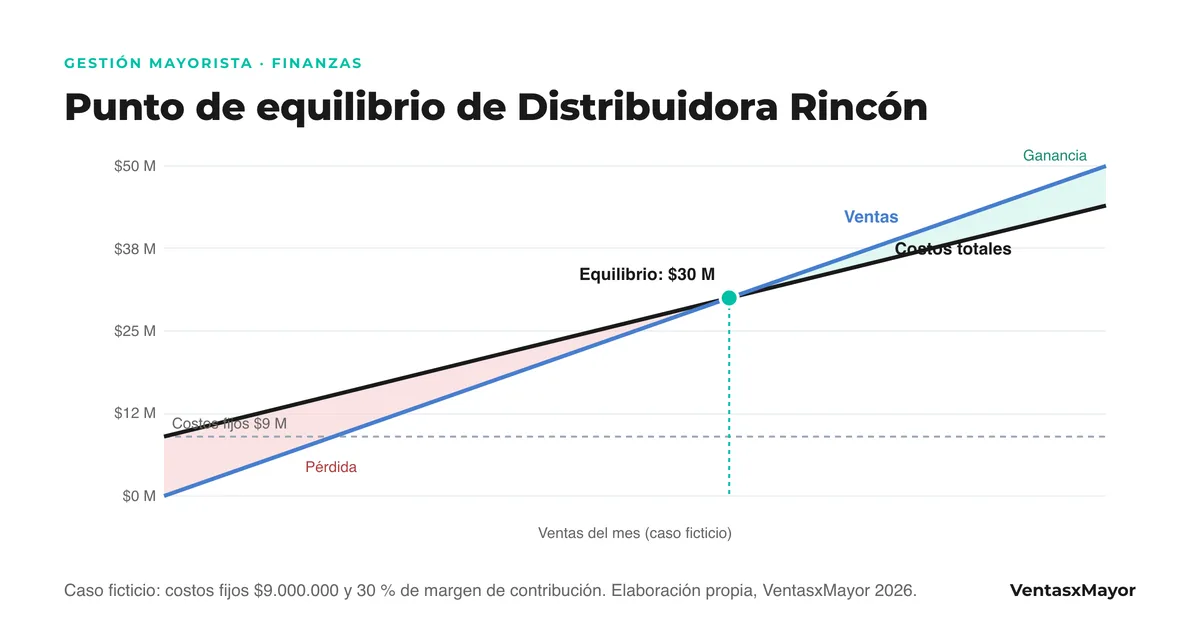
La diferencia entre el precio y el costo variable se llama margen de contribución: es lo que cada venta «contribuye» a pagar los costos fijos. Si un bulto se vende a $1.500 y cuesta $1.050 entre mercadería, comisión y flete, contribuye $450, el 30 %. Con costos fijos de $9.000.000 por mes, hacen falta 20.000 bultos o $30.000.000 de facturación para empatar. Todo lo que se venda por encima deja el 30 % de ganancia; todo lo que falte, lo mismo de pérdida.
Dos cosas que conviene tener claras. Primero: el margen de contribución no es el markup ni el margen bruto. El markup se calcula sobre el costo; el margen de contribución, sobre el precio, y además descuenta la comisión y el flete. Segundo: el punto de equilibrio es mensual, porque los costos fijos son mensuales. Un mayorista con temporada (juguetería, librería en febrero, indumentaria por colección) tiene meses por encima y meses por debajo, y lo que importa es el acumulado del año.
Cómo calcular el punto de equilibrio en un mayorista, paso a paso
El problema del mayorista es el tercer número. Un mismo producto se vende a $1.600 en la lista de revendedor, a $1.450 al distribuidor regional y a $1.300 al cliente grande que lleva un pallet. Encima, el que compra 50 bultos tiene 5 % extra. Calcular el punto de equilibrio con el precio de lista infla el margen y esconde el problema. El camino correcto es trabajar con porcentajes sobre la venta real:
- Sumar los costos fijos del mes. Todo lo que se paga aunque no entre un pedido. Si el dueño no cobra sueldo, poner uno: si no, el punto de equilibrio miente.
- Tomar la facturación real de los últimos tres meses y el costo de la mercadería vendida en esos mismos meses. El cociente da el costo de mercadería como porcentaje de la venta real, ya con todos los descuentos adentro.
- Sumar los otros costos variables como porcentaje: comisiones (3 %, 5 %), flete propio o tercerizado por pedido, comisión de cobro, embalaje. Lo que queda es el margen de contribución real.
- Dividir los costos fijos por ese margen. El resultado es la facturación mensual de equilibrio. Compararla con el promedio de los últimos meses dice de inmediato de qué lado está el negocio.
- Repetir por canal o por lista si los márgenes difieren mucho. Una distribuidora que vende a revendedores con 35 % de contribución y a cadenas con 12 % no tiene un punto de equilibrio: tiene dos, y el mix entre ambos es la decisión más importante del año.
Qué mueve el punto de equilibrio en un mayorista
Las guías genéricas dicen «bajar costos fijos o subir precios». En una distribuidora las palancas reales son otras tres, y las tres están en la política comercial, no en la contabilidad:
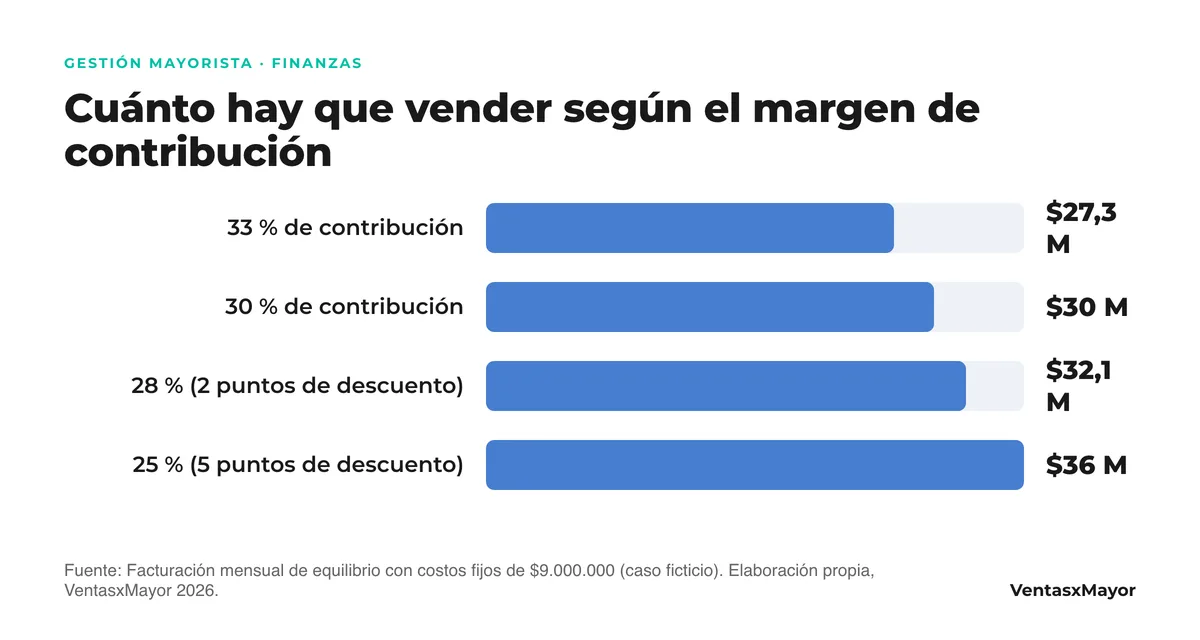
- Los descuentos. Cada punto de descuento sale directo del margen de contribución. Pasar de 30 % a 28 % de contribución, en el caso de arriba, sube el punto de equilibrio de $30 a $32,1 millones: un 7 % más de ventas para empatar, por 2 puntos de descuento. El descuento por volumen solo se justifica si trae el volumen que lo paga; el descuento que el vendedor «consigue» para cerrar un pedido chico, nunca.
- El mínimo de compra y el flete. Un pedido de $40.000 que viaja en la camioneta cuesta lo mismo de entregar que uno de $400.000. Si el flete es 2 % en promedio, en el pedido chico es 20 %, y ese pedido se vende con pérdida. El mínimo de compra no es una molestia para el cliente: es la herramienta que mantiene el flete dentro del porcentaje con el que se calculó el equilibrio.
- El costo del vendedor. El básico es fijo; la comisión es variable. Una distribuidora que paga básico alto y comisión baja tiene un punto de equilibrio alto y margen alto después; la que paga casi todo en comisión, al revés. Ninguna es mejor, pero hay que saber cuál se eligió. Y cada hora que el vendedor pasa tipeando pedidos en lugar de vendiendo es costo fijo que no contribuye.
Los errores que vemos al calcularlo
- Usar el precio de lista. El margen que existe en la lista no es el que existe en la venta. Con tres listas y descuentos por volumen, la diferencia puede ser de 5 a 10 puntos.
- Olvidar al dueño. Si el dueño trabaja 10 horas por día y no se asigna sueldo, el negocio «da» equilibrio pero la familia no.
- Tratar el flete como fijo. La cuota de la camioneta es fija; el combustible, el chofer por hora y el envío tercerizado crecen con los pedidos. Mezclarlos esconde el costo de los pedidos chicos.
- Calcularlo una vez. Con inflación o con cambios de proveedor, el costo de mercadería como porcentaje de la venta se mueve todos los meses. El número hay que mirarlo cada mes, no cada balance.
- No tener los datos. El error más común: no saber cuánto se vendió a cada precio porque los pedidos entraron por WhatsApp y se cargaron a mano. Sin venta real por cliente y por producto, el punto de equilibrio es una estimación.
Cómo lo resuelve VentasxMayor
El punto de equilibrio no es una función de software: es una cuenta. Lo que una plataforma mayorista resuelve es que los tres números existan. En VentasxMayor cada pedido entra con la lista de precios de ese cliente y el descuento que le corresponde por regla, no por negociación del momento; el mínimo de compra se aplica solo, y el pedido que no llega al mínimo no entra. Las comisiones de los vendedores se calculan automáticamente sobre lo vendido.
Con eso, los reportes muestran cuánto se vendió, a qué cliente, de qué producto y a qué precio real: el paso 2 del cálculo sale de una pantalla en lugar de una planilla armada a mano. Y como el cliente pide solo desde su portal y el vendedor no transcribe, la hora del vendedor vuelve a ser variable que contribuye, no fija que se paga igual.
Checklist para calcularlo este mes
- Lista de costos fijos del mes, con el sueldo del dueño incluido.
- Facturación real de los últimos tres meses, neta de descuentos y devoluciones.
- Costo de la mercadería vendida en esos tres meses, como porcentaje de la venta.
- Comisiones, flete por pedido, embalaje y comisión de cobro, cada uno como porcentaje.
- Margen de contribución real = 100 % menos todo lo anterior.
- Punto de equilibrio = costos fijos ÷ margen de contribución. Comparado con el promedio mensual.
- El mismo cálculo por lista de precios o por canal, si los márgenes difieren más de 5 puntos.
- Mínimo de compra revisado contra el costo real de entregar un pedido.
- Fecha en el calendario para repetir el cálculo el mes que viene.
Preguntas frecuentes sobre el punto de equilibrio
¿Cuál es la fórmula del punto de equilibrio?+
En unidades: costos fijos ÷ (precio unitario − costo variable unitario). En pesos: costos fijos ÷ margen de contribución expresado en porcentaje. Las dos dan el mismo punto; la segunda es la útil para un mayorista con muchos productos.
¿Qué es el margen de contribución y en qué se diferencia del margen bruto?+
El margen bruto es precio menos costo de la mercadería. El margen de contribución descuenta además todos los otros costos variables: comisión del vendedor, flete por pedido, embalaje, comisión de cobro. Es el que paga los costos fijos, y por eso es el que va en la fórmula.
¿Cómo se calcula el punto de equilibrio con varios productos o varias listas de precios?+
Trabajando en pesos y con porcentajes sobre la venta real: el costo de mercadería vendida dividido por la facturación real de los últimos meses ya incorpora el mix de productos, listas y descuentos. Si un canal tiene un margen muy distinto de otro, conviene calcular un punto de equilibrio por canal y decidir el mix.
¿Cada cuánto hay que recalcularlo?+
Todos los meses, o cada vez que cambia algo grande: una suba del proveedor, un vendedor nuevo, un alquiler, una lista de precios. En países con inflación el porcentaje de costo de mercadería se mueve mes a mes, y un punto de equilibrio de hace seis meses ya no describe el negocio.
Fuentes
Siguiente paso
Las ventas por cliente y por producto, sin armar la planilla
En VentasxMayor cada pedido entra con la lista de precios, el descuento y el mínimo de ese cliente, y los reportes muestran cuánto se vendió, a quién y de qué. Los números que alimentan el punto de equilibrio salen del sistema, no de la memoria.
Control de stock mayorista: cómo medir la rotación y dejar de perder plata en tu inventario
Aprende a calcular el índice de rotación de stock, identificar productos muertos y aplicar estrategias para optimizar tu inventario mayorista.
Precios escalonados por volumen: cómo armar los tramos sin regalar margen
Precio por volumen vs. tramos graduados, cinco reglas para fijar los cortes, cómo combinar los tramos con la lista de cada cliente y dónde se escapa el margen. Con caso ficticio y gráfico.
Lista de precios mayorista por cliente: cómo dejar de mandar 5 Excel distintos
Una lista maestra, tres a cinco segmentos, descuentos por cliente y una política de vigencia. El método para dejar de mandar Excel y cobrar el precio que corresponde.